信贷审核与贷后监控:如何提前看见非结构化文档里的风险信号
在信贷审核全流程中,申请方的身份材料、银行流水、财务报表、业务合同、行业报告等大量非结构化文档会持续涌入业务系统。在贷前初审阶段,风控人员需要核验资质、比对财务数据、排查合同条款。而进入贷后持续监控周期,企业会按月、按季度持续回传经营报表、补充合同、业务凭证,叠加外部行业分析材料,文档体量会持续累积增长。
拆解痛点根源:为什么传统工具处理信贷类非结构化文档力不从心
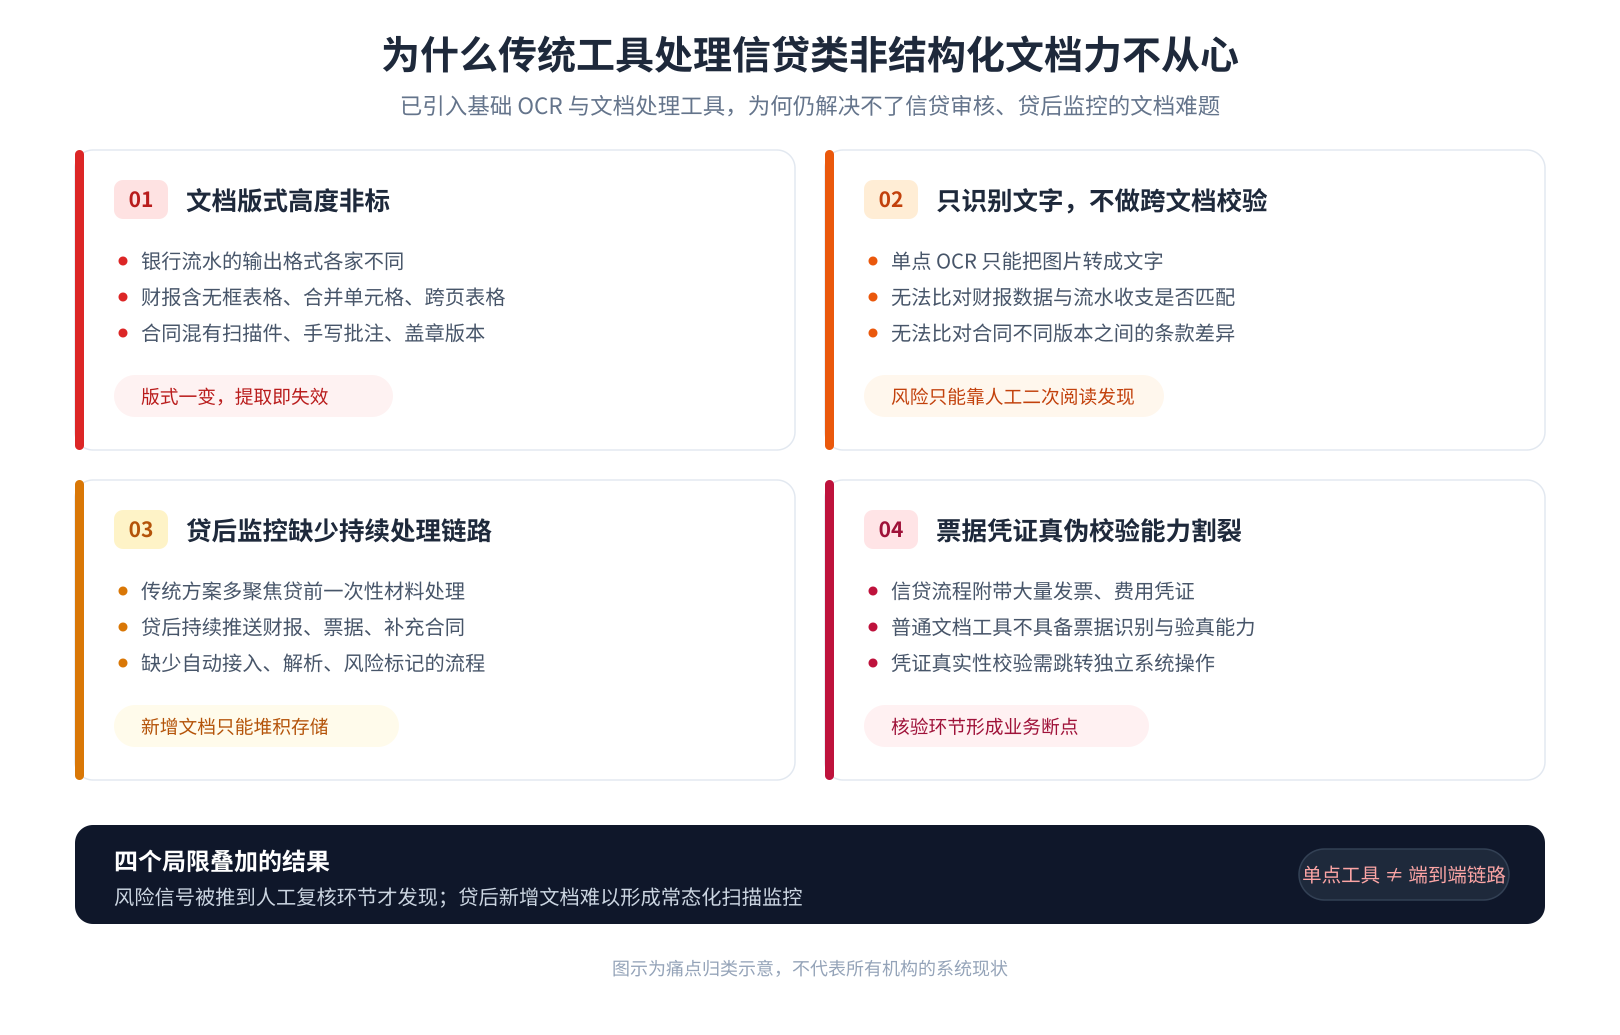
很多机构已经引入过基础OCR、文档处理工具,但依旧没能解决信贷审核、贷后监控的文档难题,其本质源于几方面的技术与产品局限。
第一,信贷业务文档版式高度非标。不同机构的银行流水输出格式差异大,其中财报包含大量无框表格、合并单元格、跨页表格等;同样,合同也存在扫描件、手写批注、盖章版本混杂的情况。传统模板化工具适配能力有限,一旦版式发生变化就会出现提取失效的问题。
第二,仅支持文字识别,跨文档校验能力缺失。单点OCR工具可以把图片转成文字,但无法自动比对财报数据和流水收支是否匹配,也不能比对合同不同版本之间的条款差异,因此风险信号只能在人工二次阅读之后才有可能被发现。
第三,贷后监控缺少持续自动化处理链路。传统方案大多聚焦贷前一次性材料处理,后续企业持续报送财报、票据、补充合同,一般来说缺少自动化接入、解析、风险标记的流程,所以新增文档只能堆积存储,很难实现常态化扫描监控。
第四,票据凭证真伪校验能力割裂。信贷流程当中会附带大量发票、费用凭证,普通文档工具没有票据识别和验真能力,凭证真实性校验还需要跳转独立系统操作,形成业务断点。
破局思路:构建从文档接入到风险信号识别的完整自动化链路
想要改善信贷审核、贷后监控的现状,核心思路不是完全替代风控人员,而是把重复的工作交给自动化系统,释放人力聚焦到高风险业务判断上。整套链路需要覆盖:多源文档统一接入、图像预处理、文档智能拆分分类、关键字段抽取、票据识别验真、跨文档一致性校验、风险信号标记、结果可溯源回传业务系统这一系列环节。
面对贷前初审,系统自动处理身份证照、流水、财报、合同等非结构化文档,输出标准化结构化数据,自动标记数据冲突、格式异常等问题。面对贷后监控,系统定期接入企业报送的各类经营文档,持续扫描文档内容,一旦识别出潜在风险信号就完成标记,推送给风控人员复核,无需人工逐份翻阅全部材料。
整套方案需要底层识别能力和业务流程Agent相互配合,既要有对复杂表格、扫描件、多语种文档的解析能力,又要具备面向业务场景的审核编排能力,实现解析之后直接做业务逻辑校验,而不是仅输出一份文本文件。
合合信息:INTSIG DocFlow费用报销Agent搭配票据识别和验真赋能信贷风控场景
合合信息通过INTSIG DocFlow(以下简称DocFlow)企业级文档处理Agent平台,搭配票据识别和验真能力,把财务单据处理能力延伸复用至信贷审核与贷后监控业务。DocFlow是企业级文档处理Agent平台,整合了文档解析、智能分类、信息抽取、文档审核、图像处理等功能模块,基于Agent架构能够实现端到端文档自动化处理。票据识别和验真完成票据类材料识别提取、官方渠道验真与异常票据标记,二者结合,能够处理信贷流程中大量混杂的非结构化文档。
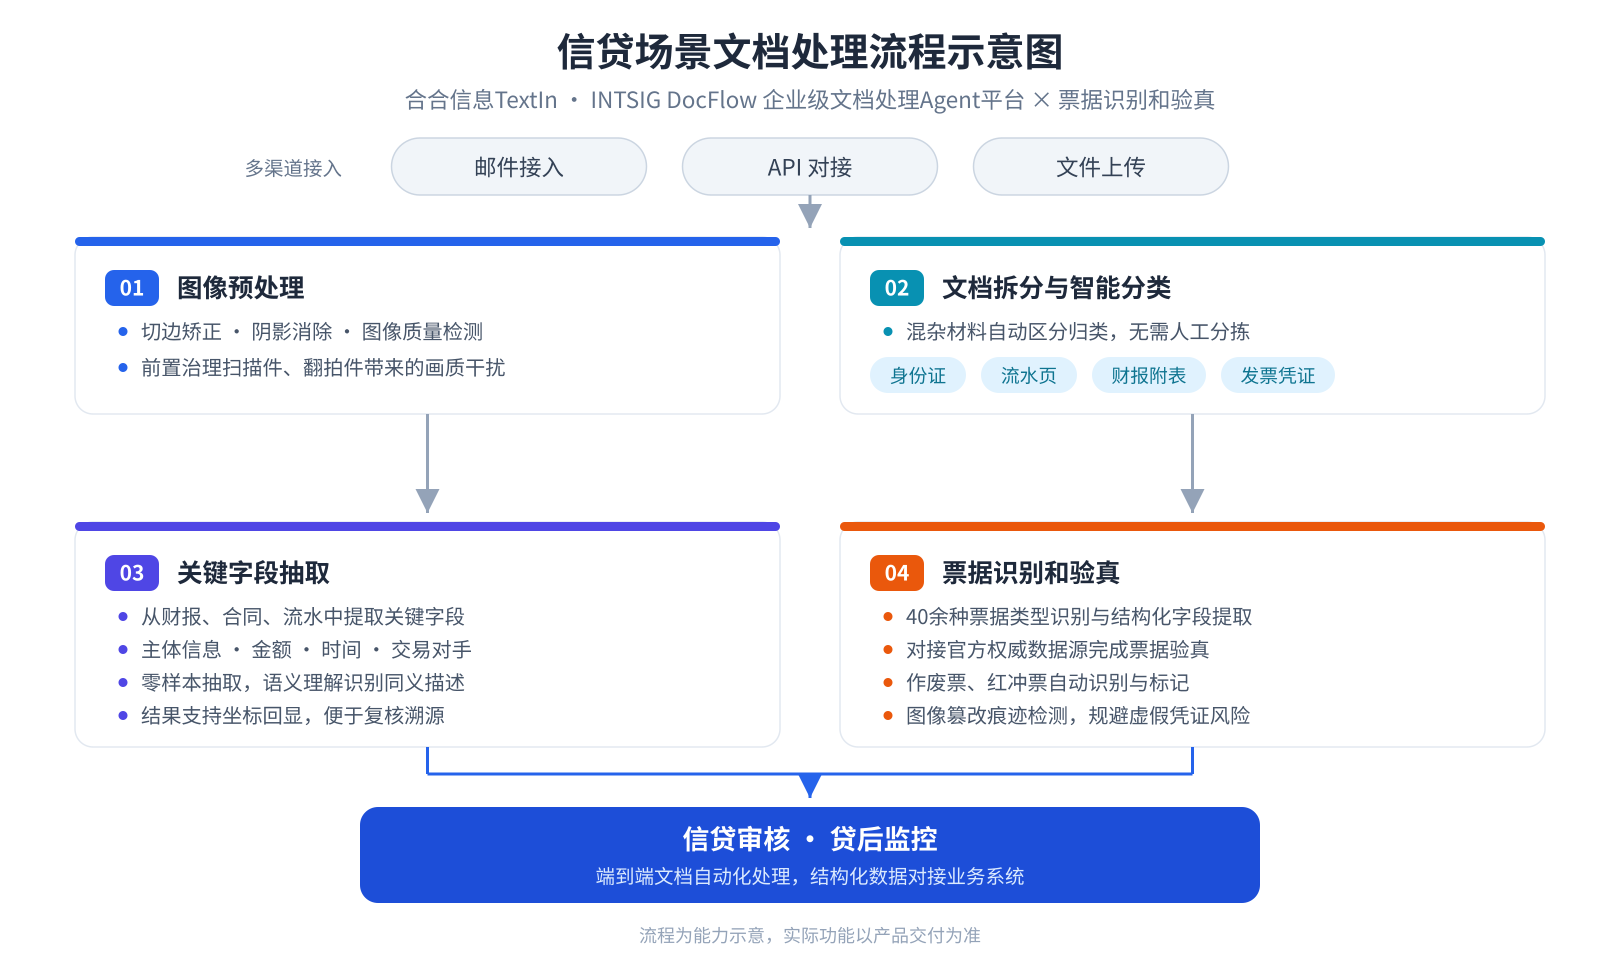
DocFlow费用报销Agent原生面向单据自动化审核打造,但是除财务报销业务外,其功能也可以适配信贷业务当中的流水、票据凭证、经营证明等材料处理。文档经由邮件、API、文件上传等多渠道接入后,首先由内置图像处理模块完成切边矫正、阴影消除、图像质量检测,降低处理扫描件、翻拍件带来的画质干扰。之后自动完成文档拆分与智能分类,把混杂在一起的身份证、流水页、财报附表、发票凭证自动区分归类,不用人工手动分拣文件。
依托底层文档抽取能力,系统可以从财报、合同、流水当中提取主体信息、金额、时间、交易对手等关键字段。支持零样本抽取,依靠语义理解识别同义描述,结果支持坐标回显,方便审核人员复核溯源。同时搭配票据识别和验真功能模块,能够识别30+种票据类型,自动提取票据结构化字段,还可以对接外部权威数据源完成票据验真,识别作废票、红冲票。针对无法联网核验的材料还可以识别图像篡改痕迹,最大限度规避虚假凭证带来的风险。
产品核心优势:面向信贷业务场景的能力亮点
首先是复杂非结构化文档适配能力,产品支持PDF、扫描件、图片、Word等近二十种格式内容识别。针对财报无线表格、跨页长表、合同图文混排、手写批注场景专项适配,印刷体识别准确率99.77%,表格识别率达到99%。还可以稳定还原信贷业务当中的复杂版式文档,输出Markdown、JSON等结构化格式,方便对接下游业务系统。服务稳定性达到99.99%,可以支撑业务高并发文档处理需求。
其次具备单文档、跨文档双重审核能力。既可以单份文档内部校验字段逻辑,也能够完成多份材料交叉比对。例如比对财报营收数据和银行流水收支是否存在明显矛盾,比对合同主体信息与身份证照是否保持一致,如果发现逻辑冲突就生成风险信号,给出审核依据并定位到原文位置,风控人员不需要自行查阅全部文档来找问题。同时支持用自然语言配置审核规则,业务人员可以根据信贷风控要求自定义风险检查逻辑,不必深度依赖开发改造。
再者部署集成方式灵活,可选公有云API、私有化部署两种模式。其中私有化方案满足信创以及数据不出域的合规要求,能够和信贷业务系统、RPA工具做对接,文档处理结果直接回写业务平台,形成完整业务闭环。
最后兼顾贷前初审与贷后持续监控两套业务模式。贷前环节完成申请材料的批量解析、核验、风险标记;贷后阶段可以定时接收企业报送的财报、票据、补充合同,持续做文档解析与风险扫描,持续输出风险信号,解决贷后文档堆积、人工难以常态化巡检的痛点。
业务落地实践:某金融机构的文档风控升级实践
某面向中小微企业开展信贷业务的机构,该机构希望引入自动化方案,提升贷前和贷后的审核效率,建立常态化监控机制。在引入合合信息之后,使用DocFlow费用报销Agent搭配票据识别和验真能力,接入信贷业务流程。业务文档统一上传到平台,系统自动完成图像预处理、文档拆分分类;自动抽取财报、合同等关键字段,票据凭证同步完成识别与验真;配置业务审核规则,自动执行跨文档数据比对,识别数据冲突与凭证异常。贷后开启定时任务,对企业持续报送的各类文档持续解析扫描,识别到风险信号之后标记并附带原文溯源信息,推送风控人员复核;处理结果通过API回传信贷业务系统。项目落地后,整体文档处理链路变得更加标准化,工作人员可以将更多精力投入业务风险判断环节。
除金融信贷风控场景以外,这套文档处理能力同样可以复用至供应链业务、商业尽调等场景,面对大批量合同、财务报表、交易票据类非结构化文档,完成信息抽取、单据核验、异常线索标记,帮助业务从海量文档材料中挖掘关键信息。
点击下方图片,了解更多合合信息DocFlow与票据识别验真产品相关信息。