会计软件升级大限:电子凭证改造难在哪?
会计软件升级,现在有了一把明确的尺子。财政部等九部门在财会〔2025〕9号文件里要求:单位配备的会计软件和会计软件服务商提供的会计软件,应当自两项规范施行之日起3年内完成升级,达到适配电子凭证会计数据标准的相关要求。也就是说,会计软件升级已经从"可选项"变成了"必答题"。
但"适配"到底要改什么?不少企业的第一反应是"给财务系统加个识别接口",这其实是个误区。因为真正的难点不在接口,而在凭证本身:9类电子凭证、两种数据形态,横在企业与电子凭证入账全流程之间的,其实是三道关卡。接下来,本文将把这三关逐一拆开讲。
9类凭证:既是文件,也是数据
先看政策本身。财会〔2025〕9号把9大类电子凭证纳入了统一会计数据标准:数电发票、铁路电子客票、航空运输电子客票行程单、财政电子票据、电子非税收入一般缴款书、银行电子回单、银行电子对账单、增值税电子发票以及国库集中支付电子凭证。其实在这之前,即2022年到2024年,全国试点已经累计处理了超2亿张电子凭证,所以标准的可靠性已经过充分验证。
不过,清单只是表面,真正的麻烦藏在这些凭证的"长相"里。员工报销时拿到手的文件五花八门,有的是PDF,有的是OFD;而在这些版式文件背后,政策还给每类凭证规定了一套结构化数据标准,字段怎么组织、数据怎么封装,都有明确规范。也就是说,企业的系统既要看得懂不同版式的文件,又要读得进文件底层的标准数据。两种形态,少接一种,流程就断一截。
因此,政策对接收端的要求相当具体:无需二次转换,即可直接完成解析、验签、报销、入账、归档。别小看"无需二次转换"这五个字,它其实是改造的分水岭。因为这句话意味着,企业的系统必须原生读懂这些格式,而不能靠人工下载、打印、再扫描录入来曲线救国。
第一关:PDF和OFD解析,难在"表格不像表格"
对于以版式文件形态交付的凭证来说,第一道难关是解析精度,尤其是OFD解析。OFD是我国自主的版式文档格式标准,电子发票和财政票据都大量采用这种格式。但它和Word不一样,做不到"所见即所得":文字、表格、印章在OFD文件内部以很复杂的方式组织,如果直接提取,往往会出现错位和丢字。
更棘手的是表格。报销场景里的费用明细表和行程单,大量存在跨页表、合并单元格,甚至还有没画边框线的无线表。人眼能看懂这些表,机器却很容易把两行数据揉成一行,或者把跨页的同一张表拦腰截断。印章压字、手写批注、多页凭证混排,也都是通用解析工具最容易"翻车"的现场。如果解析这一关过不了,那么后面的入账数据只会错上加错。
第二关:验真防篡改,人工扛不住的量
政策的红线和解析要求同样刚性,即需确保原始凭证合法、真实、防篡改,并且杜绝重复报销。
落到现实里,这是一道"量的难题"。一家中型企业的财务共享中心,每月收到的发票和行程单往往数以万计。如果靠财务人员逐张登录查验平台,输入代码、号码、金额逐一核验,那么一张票就要花掉几分钟,一个月下来就是数百个小时,这还不包括作废票、红冲票的人工甄别。
与假票相比,篡改则更为隐蔽。把发票金额的小数点挪一位,或者把行程单日期改一天,这类图像层面的复制、粘贴、数字修改,用肉眼几乎分辨不出来。当这样的凭证混进电子凭证入账流程时,后续审计链条上的所有环节都会被污染。
第三关:识别完只是开始,链条断一环就回到人工
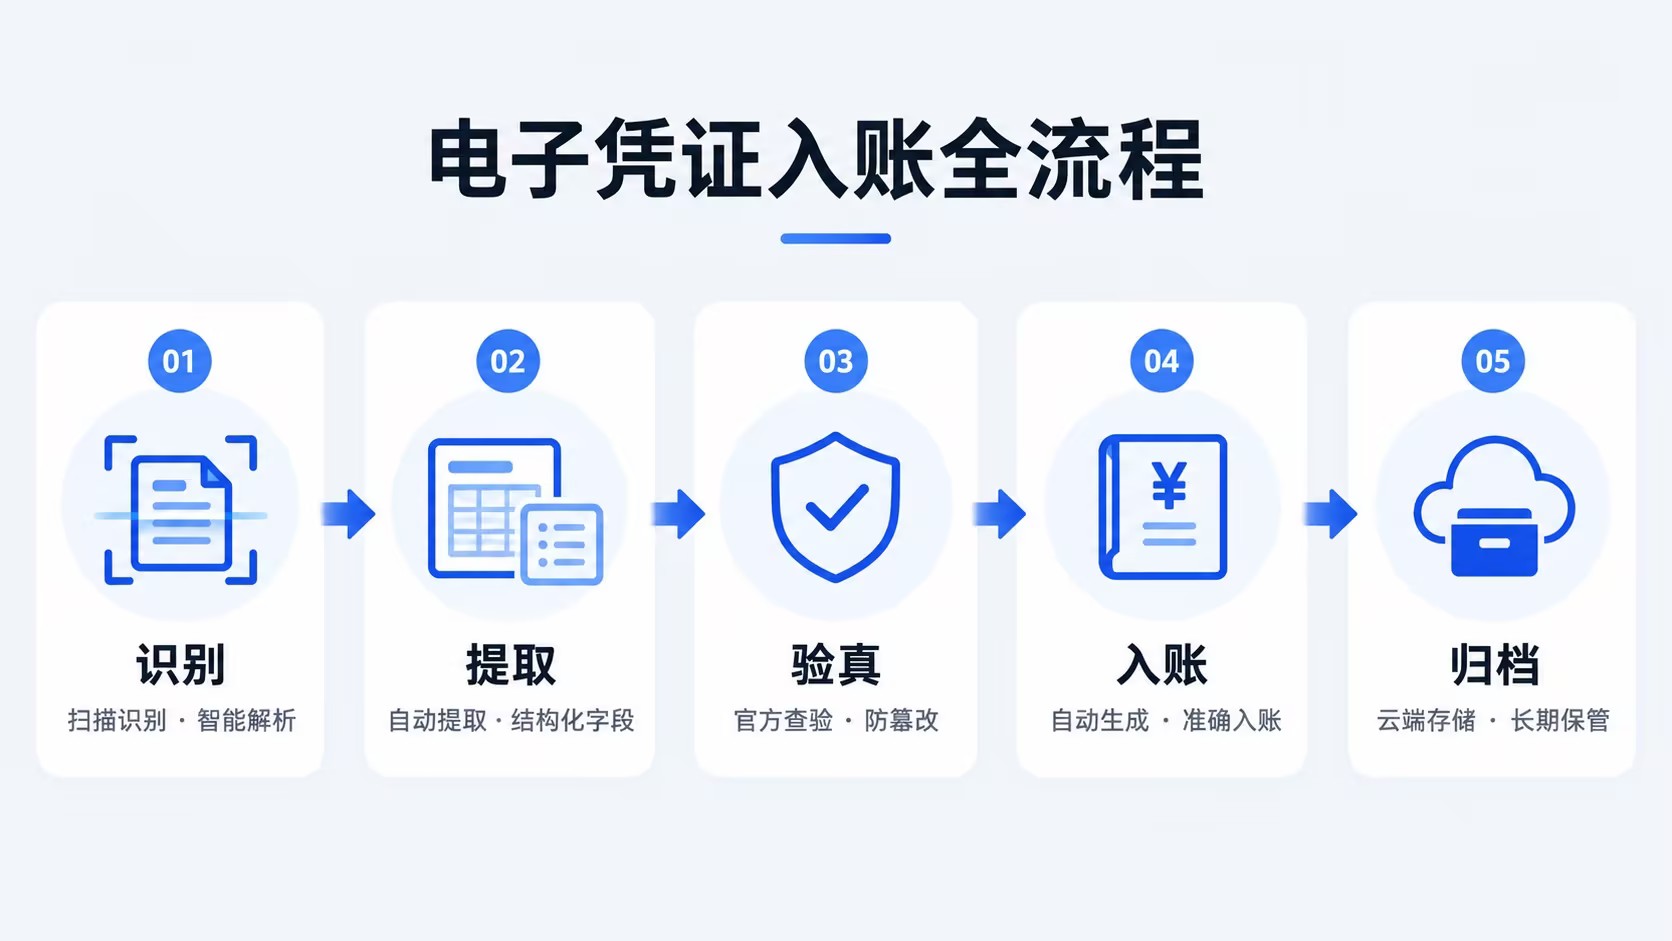
还有不少企业把会计软件升级理解成"买一项识别能力",这是第三个误区。因为改造要交付的其实是一条完整链路:凭证进来之后,自动分类、识别提取、验真查重、生成结构化入账数据、归档备查。
这条链上少了任何一环,整体都会失效:识别准了,但验真还要靠人工;验真自动化了,但入账数据还要手工誊抄。断点在哪里,人工就不得不回潮到哪里,电子凭证入账的无纸化自然也就无从谈起。换句话说,单点能力,拼不出合规。
这三关,合合信息怎么解
三关环环相扣,如果用几套单点工具来拼,接口和断点只会越拼越多。合合信息的思路,是把解析、识别、验真、归档做成一条完整的流水线——文档自动化平台INTSIG DocFlow正是为此设计的。
过第一关,看解析。INTSIG DocFlow内置的文档解析引擎支持PDF、OFD等近20种文档格式。针对表格这块最难啃的骨头,它可以覆盖有线表、无线表、跨页表、合并单元格、嵌套表头等复杂情形,表格识别率超过99%;对印章、手写体、二维码等16种以上版面要素,也能做到精准提取。性能上,百页长文档在线解析快至1.5秒,日均数百万级调用量下成功率保持99.999%。并且平台支持私有化部署,凭证数据不用出企业内网。
过第二关,看识别与验真。INTSIG DocFlow的票据识别能力覆盖40余种国内主要票据类型,数电票、铁路电子客票、航空运输电子客票行程单这些政策点名的品类都在其中,并且支持全票种多页OFD文件。当多张票据混贴在同一张纸上时,系统也能自动切分、矫正、逐一识别,常规印刷体识别准确率99.77%。验真环节,平台对接权威发票查验数据,可以7×24小时在线核验,有助于把假票、作废票、红冲票带来的税务风险挡在入账之前。如果票据无法联网验真,图像篡改检测可以识别复制、粘贴、数字修改等痕迹,再以热力图的形式把篡改区域定位出来。相关技术拿过ICDAR"文本图像篡改检测"赛道冠军、全球AI攻防挑战赛"金融场景凭证篡改检测"赛道冠军,合合信息也是2025年信通院"护证计划"首批技术支撑单位。
过第三关,看流程。在INTSIG DocFlow里,识别、提取、验真、归档环环相扣:凭证进来之后自动分类、提取字段、批量验真,识别结果以标准键值形式输出,可以直接对接企业ERP与财务系统,省去二次录入。会计软件升级要交付的那条完整链路,一个平台就齐了。
财务共享场景:混合凭证如何直达入账环节?
以一家大型制造企业的财务共享中心为例。它每月要处理数万张混合凭证:数电票、行程单、多页OFD发票,还有大量员工混贴的报销单。如果依靠人工审核加手工录入,凭证积压就是常态;验真只能靠抽查,假票与重复报销很难防住。
针对这个场景,可以引入INTSIG DocFlow文档自动化平台:系统自动完成凭证分类与字段提取,批量在线验真,可疑篡改以热力图形式定位,结构化结果直接推送财务系统,人工录入与逐张查验的环节就省掉了。
从效果上看,字段提取不再依赖人工誊录,验真与入账自动衔接,凭证积压会明显缓解,电子凭证入账的全流程由此真正跑通。财务人员可以把更多时间花在审核与风控判断上,而不是数据搬运上。
选型之前,建议核验三件事
改造效果如何,很大程度上在选型阶段就已经决定。面对各家厂商的能力介绍,建议把功课落在实处,核验三件事:
版式解析精度。演示环境里的样本往往经过挑选,所以最好拿企业自己的真实凭证实测:跨页表、无线表、混贴票,真实场景下的表现才作数。
验真数据来源。验真数据来自哪里、是不是权威可靠,这一点值得当面确认;相比之下,网页抓数类方式在合规性和稳定性上都存在隐患。
结构化数据解析对接能力。电子凭证底层的结构化数据能否被正确解析、映射为入账字段,建议在选型阶段就要求厂商现场实测,把结论落在纸面上。
改造从看清难点开始,选型从实测开始。如果您的企业需要凭证解析、识别验真或流程自动化方案,欢迎预约INTSIG DocFlow的产品演示:带上企业的真实凭证,现场检验这条自动化流水线的实际表现。